Waarom je als aankoopmakelaar bijna altijd een funderings-QuickScan moet adviseren
Een woning ziet er keurig uit. Geen opvallende scheuren, geen klemmende ramen of deuren en op het eerste gezicht geen enkele reden om aan de fundering te twijfelen. Ook de beschikbare funderingsrisico-informatie ziet er gunstig uit. Niets aan de hand dus?
Als aankoopmakelaar moet je tegenwoordig wat ons betreft oppassen met die conclusie. Sinds 1 april 2026 speelt het funderingsrisico een veel explicietere rol in het modeltaxatierapport. Daarbij wordt gewerkt met funderingsrisicoklassen van A tot en met E. Maar hier zit meteen een belangrijk aandachtspunt dat iedere makelaar zou moeten begrijpen: zo’n funderingsrisicoklasse is een risico-inschatting en géén technisch oordeel over de daadwerkelijke staat van de fundering.
Daarom hanteren wij bij Dutch Realtor Training een vrij eenvoudige en vooral veilige stelregel: is niet aantoonbaar dat de woning op betonnen palen staat of dat de fundering deugdelijk is hersteld? Adviseer dan als aankoopmakelaar om naast de bouwkundige keuring óók direct een funderings-QuickScan te laten uitvoeren. Dus óók wanneer de funderingsrisico-indicatie op het eerste gezicht gunstig lijkt.
Wat betekenen de funderingsrisicoklassen A tot en met E?
Het Kennis Centrum Aanpak Funderingsproblematiek (KCAF) werkt met een indeling van A tot en met E. Kort gezegd loopt deze indeling van geen of een laag risico naar een hoog of urgent risico. De risicoklasse kan onder andere gebaseerd zijn op gegevens over het funderingstype, de bodem, grondwater, zetting, beschikbare onderzoeksgegevens en eventueel eerder uitgevoerd funderingsherstel.
Voor een makelaar is vooral belangrijk om te begrijpen wat zo’n klasse níét zegt. Een gunstige risicoklasse betekent niet automatisch dat technisch is vastgesteld dat de fundering goed is. Andersom betekent een ongunstige risicoklasse ook niet automatisch dat de fundering daadwerkelijk slecht is. Het blijft een risico-inschatting.
KCAF plaatst nieuwbouwwoningen met betonnen palen en herstelde panden in categorie A. Bij andere categorieën kunnen bijvoorbeeld nog steeds een houten paalfundering of een oude niet-onderheide fundering aanwezig zijn. Dat is precies waarom wij vinden dat je als aankoopmakelaar niet uitsluitend naar de letter moet kijken.
Wat is een funderings-QuickScan?
Een funderings-QuickScan is een relatief laagdrempelig en niet-destructief onderzoek naar mogelijke aanwijzingen voor funderingsproblemen. Bij zo’n onderzoek kunnen bijvoorbeeld archiefgegevens, zichtbare gebreken, vervormingen en metingen aan het gebouw worden meegenomen. Er hoeft dus niet direct met zwaar materieel gegraven te worden om de fundering bloot te leggen.
Het doel van de QuickScan is vooral om te beoordelen of er aanwijzingen zijn die aanleiding geven om nader onderzoek naar de fundering te laten uitvoeren. Het is nadrukkelijk geen volledig funderingsonderzoek en geeft dus ook geen definitieve diagnose van de funderingskwaliteit. Het is juist bedoeld als een relatief snelle tussenstap om risico’s beter in beeld te krijgen.
Ons advies: combineer de bouwkundige keuring standaard met een QuickScan
Hier willen we bij Dutch Realtor Training heel duidelijk over zijn. Bij aankoop van een woning adviseren wij aankoopmakelaars om in principe standaard een funderings-QuickScan te adviseren naast de bouwkundige keuring, tenzij aantoonbaar sprake is van een woning die op betonnen palen is gefundeerd of een woning waarvan de fundering aantoonbaar en deugdelijk is hersteld.
In alle andere gevallen zouden wij als aankoopmakelaar de QuickScan adviseren. Dus ook wanneer de funderingsrisico-indicatie relatief gunstig is, wanneer je tijdens de bezichtiging geen scheuren ziet, wanneer ramen en deuren normaal functioneren en wanneer de verkopend makelaar aangeeft dat er volgens hem niets aan de hand is.
Waarom zijn we daar zo stellig in? Omdat de financiële verhouding simpelweg scheef is. De kosten van een QuickScan zijn beperkt ten opzichte van de mogelijke financiële gevolgen van een ernstig funderingsprobleem. Bij een woningaankoop van enkele tonnen of zelfs meer dan een miljoen euro vinden wij het moeilijk uit te leggen waarom je dit aanvullende onderzoek bij een risicovol funderingstype zou overslaan.
Waarom je als makelaar niet blind moet varen op een gunstige funderingsindicatie
We nemen je mee in een praktijkvoorbeeld. Een woning wordt verkocht voor ongeveer € 1,3 miljoen. Op het eerste gezicht is er weinig bijzonders aan de hand. Geen alarmerende scheurvorming, geen opvallend klemmende ramen en geen andere duidelijke signalen die onmiddellijk doen vermoeden dat er ernstige funderingsproblemen zijn. Ook de beschikbare funderingsrisico-informatie geeft vooraf geen duidelijke aanleiding om een ernstig probleem te verwachten.
De kopers besluiten toch verder te kijken. Naast een reguliere bouwkundige keuring willen zij preventief een funderings-QuickScan laten uitvoeren. De verkopende partij vindt het eigenlijk onnodig, maar de aankoopmakelaar houdt voet bij stuk. Zijn redenering is simpel: bij een aankoop van ongeveer € 1,3 miljoen wegen de kosten van een extra controle niet op tegen het mogelijke risico.
Dat blijkt een bijzonder verstandige beslissing. Uit de QuickScan komen onverwacht signalen naar voren die aanleiding geven voor verder onderzoek. De kopers willen vervolgens niet zonder meer verder tegen de oorspronkelijk overeengekomen koopsom. Er ontstaat discussie over een zeer aanzienlijke prijsreductie en de transactie komt feitelijk stil te liggen.
Daarna wordt specialistisch vervolgonderzoek uitgevoerd waarbij de fundering daadwerkelijk uitgebreid wordt onderzocht. En dan blijkt dat er wél ernstige funderingsproblematiek aanwezig is. Er blijkt onder andere sprake te zijn van aantasting van de fundering. Bij een gedeelte van de woning is funderingsherstel noodzakelijk en elders blijkt de resterende draagkracht een serieus aandachtspunt. De financiële consequenties zijn enorm.
De kopers hebben in deze situatie één ding bijzonder goed gedaan: ze hebben niet uitsluitend vertrouwd op wat zichtbaar was én ook niet alleen op de beschikbare funderingsrisico-indicatie. Voor een relatief beperkt bedrag hebben ze aanvullend onderzoek laten uitvoeren. Zonder die QuickScan waren ze mogelijk pas veel later achter de problemen gekomen.
Wat kun je als aankoopmakelaar van deze praktijkcase leren?
Voor ons is de belangrijkste les simpel: laat je beslissing om wel of geen QuickScan te adviseren niet uitsluitend afhangen van de funderingsrisicoklasse. Kijk vooral naar het funderingstype en naar de zekerheid die je daadwerkelijk over de fundering hebt.
Is aantoonbaar sprake van betonnen palen, dan is dat een heel ander uitgangspunt. Is aantoonbaar sprake van een deugdelijk herstelde fundering, dan ligt het eveneens anders. Maar heb je te maken met bijvoorbeeld een houten paalfundering, een oude niet-onderheide fundering of bestaat er simpelweg onvoldoende zekerheid over het funderingstype en de kwaliteit daarvan? Dan is ons advies duidelijk: laat naast de bouwkundige keuring ook een funderings-QuickScan uitvoeren.
Een aankoopmakelaar hoeft natuurlijk geen constructeur of funderingsdeskundige te worden. Maar van een professionele aankoopmakelaar mag wel worden verwacht dat hij mogelijke risico’s herkent en zijn klant tijdig adviseert om een specialist in te schakelen.
Wat is er sinds 1 april 2026 veranderd?
Sinds 1 april 2026 moet het funderingsrisico in het modeltaxatierapport explicieter en beter navolgbaar worden geduid. Dat betekent nadrukkelijk niet dat iedere woning met een ongunstige risicoklasse daadwerkelijk een slechte fundering heeft. Maar het betekent óók niet dat een woning met een gunstige risicoklasse automatisch een goede fundering heeft. Dat onderscheid is essentieel.
Je kunt een woning tegenkomen waarbij de beschikbare gegevens wijzen op een verhoogd risico, terwijl nader onderzoek uiteindelijk een veel gunstiger beeld oplevert. Het omgekeerde kan eveneens voorkomen: de beschikbare risico-informatie lijkt relatief gunstig, terwijl onderzoek op locatie tóch aanwijzingen voor funderingsproblematiek oplevert. Als aankoopmakelaar moet je daarom niet alleen naar de letter A, B, C, D of E kijken, maar begrijpen wat er achter die letter zit.
Een funderingsprobleem kan enorme financiële gevolgen hebben
Een funderingsprobleem is van een totaal andere orde dan een verouderde keuken of een badkamer die aan vervanging toe is. De herstelkosten kunnen zeer aanzienlijk zijn, maar daar houdt het niet op. Funderingsproblematiek kan ook invloed hebben op de marktwaarde, verkoopbaarheid, financierbaarheid, onderhandelingspositie en de bereidheid van toekomstige kopers om de woning überhaupt te kopen.
Als aankoopmakelaar wil je daarom vóór de aankoop weten waar je aan toe bent en niet erna. Juist omdat de fundering grotendeels aan het zicht is onttrokken, moet je voorzichtig zijn met de conclusie dat er niets aan de hand is omdat je tijdens een bezichtiging niets bijzonders hebt gezien.
De stelregel die iedere aankoopmakelaar zou moeten onthouden
Als je uit deze blog maar één ding onthoudt, laat het dan dit zijn: staat de woning aantoonbaar op betonnen palen of is de fundering aantoonbaar deugdelijk hersteld, dan is een QuickScan in beginsel niet nodig. In alle andere situaties adviseren wij de aankoopmakelaar om naast de bouwkundige keuring ook een funderings-QuickScan te laten uitvoeren.
Dat is bewust een strengere en voorzichtigere lijn dan alleen onderzoek adviseren wanneer een modelmatige risico-indicatie daar aanleiding toe geeft. Bij Dutch Realtor Training vinden we die voorzichtigheid terecht. De investering in een QuickScan is relatief beperkt, terwijl de mogelijke financiële schade als je een ernstig funderingsprobleem mist dat absoluut niet is.
Een goede makelaar moet risico’s kunnen herkennen
Dit is precies waarom het vak van makelaar zoveel verder gaat dan woningen bezichtigen en bepalen hoeveel een koper moet bieden. Een goede makelaar moet kennis hebben van bouwkundige, juridische en financiële aandachtspunten. Je hoeft niet ieder probleem zelf te kunnen onderzoeken of oplossen, maar je moet wel weten wanneer je moet doorvragen en wanneer je een deskundige moet inschakelen.
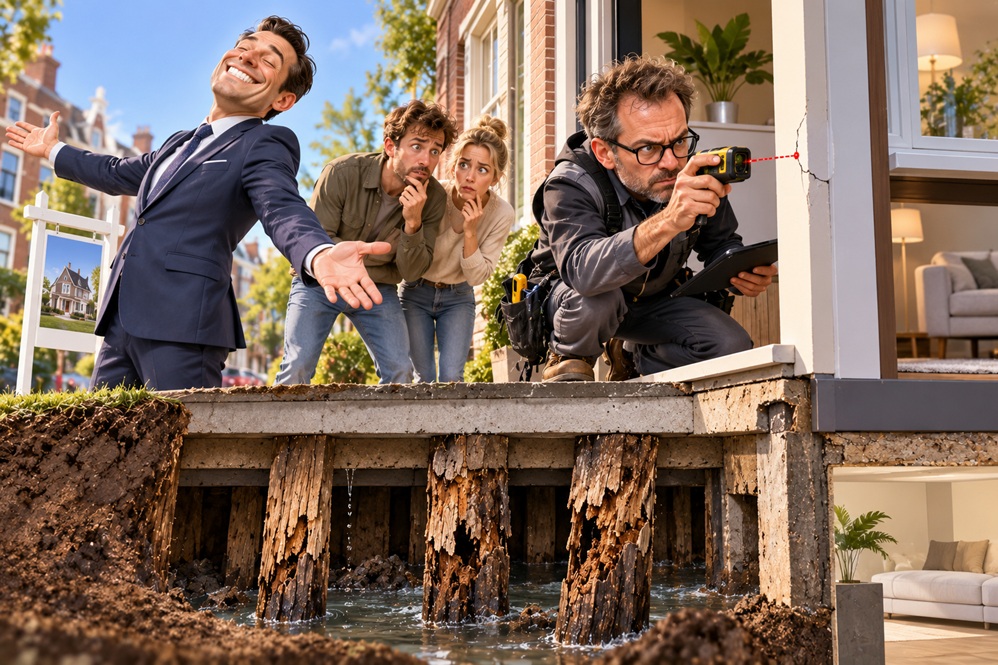
Funderingsproblematiek is daar een uitstekend voorbeeld van. Soms zit het grootste risico van een woning namelijk niet in wat je tijdens de bezichtiging ziet, maar juist in wat je niet ziet.
Meer leren over het vak van makelaar?
Bij Dutch Realtor Training leiden we (toekomstige) makelaars op voor de dagelijkse praktijk van de Nederlandse woningmarkt. Daarbij kijken we niet alleen naar de theorie, maar juist naar situaties die je als makelaar in de praktijk tegenkomt: van bouwkundige en juridische aandachtspunten tot waardebepaling, aankoop, verkoop, onderhandelen en het beoordelen van woningdocumentatie.
Want een goede makelaar weet niet alles zelf, maar een goede makelaar weet wél waar hij naar moet kijken, welke vragen hij moet stellen en wanneer hij een deskundige moet inschakelen.
Wil jij op een hele snelle manier aan de slag gaan als makelaar?
Bekijk onze unieke praktijkgerichte makelaarscursus!